

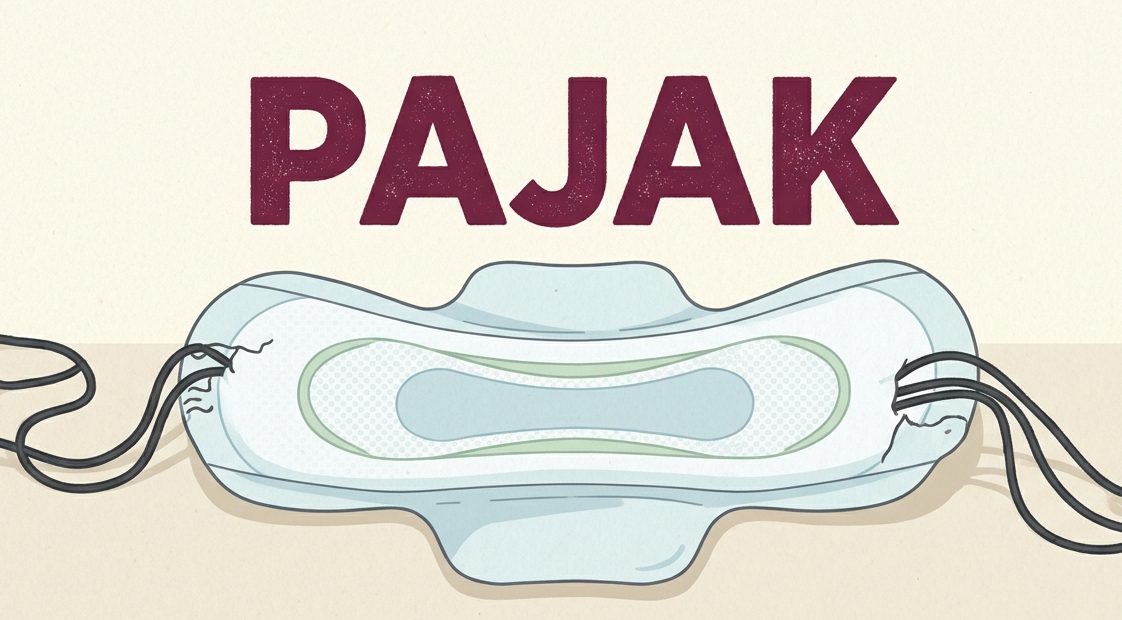
Pembalut masih menjadi sorotan karena pengenaan PPN di Indonesia. Inggris, Kanada, dan Austria menerapkan kebijakan pajak berbeda untuk produk menstruasi.
INDONESIAONLINE – Biaya menstruasi menjadi pengeluaran rutin yang harus diperhitungkan banyak perempuan setiap bulan. Pembalut dan produk sanitasi lainnya bukan sekadar pilihan konsumsi, melainkan kebutuhan untuk menjaga kebersihan selama menstruasi. Namun, pengenaan Pajak Pertambahan Nilai (PPN) atas produk tersebut kembali menjadi perbincangan di media sosial.
Sejumlah warganet mempertanyakan alasan produk menstruasi masih dikenai pajak, sementara penggunaannya berkaitan dengan kebutuhan biologis yang tidak dapat dihindari. Perdebatan ini mengangkat kembali isu period tax atau pajak menstruasi, yakni istilah yang digunakan untuk membahas pajak atas pembalut, tampon, dan produk sanitasi menstruasi lainnya.
Salah satu kritik disampaikan akun Threads @melaamelyaa2. Dalam unggahannya, akun tersebut menilai pembalut semestinya tidak diperlakukan seperti barang mewah.
“Pembalut bukan barang mewah. Perempuan nggak memilih untuk menstruasi, tapi harus mengeluarkan uang rutin untuk kebutuhan yang nggak bisa dihindari,” tulis akun tersebut.
Keluhan serupa muncul dari akun @nafsutaksecepatakal yang mempertanyakan pengenaan PPN terhadap produk menstruasi meskipun barang tersebut termasuk kebutuhan biologis perempuan.
Perdebatan ini bukan hal baru. Direktorat Jenderal Pajak (DJP), melalui artikel Apa Itu Period Poverty dan Period Tax?, turut membahas persoalan biaya menstruasi dan perlakuan pajak terhadap produk sanitasi.
Pembahasan tersebut memperlihatkan bahwa isu ini tidak hanya berkaitan dengan perpajakan, tetapi juga akses terhadap kebutuhan kebersihan perempuan.
Berapa PPN Pembalut di Indonesia?
Berdasarkan ketentuan perpajakan yang berlaku sejak 2025, tarif PPN umum di Indonesia adalah 12 persen. Namun, untuk barang dan jasa nonmewah, pemerintah menerapkan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Dengan mekanisme tersebut, beban PPN efektifnya setara dengan 11 persen dari harga jual.
Dengan demikian, tarif PPN umum 12 persen tidak berarti seluruh barang yang dikenai PPN otomatis menanggung beban efektif sebesar 12 persen. Perlakuan pajak harus dilihat berdasarkan kategori barang dan mekanisme penghitungan yang berlaku.
Dalam konteks produk menstruasi, artikel DJP yang diterbitkan pada 2022 membahas pembalut sekali pakai, tampon, dan menstrual cup sebagai produk yang dikenai PPN pada saat artikel tersebut ditulis. Tulisan itu juga mengulas kemungkinan pemberian fasilitas pembebasan PPN apabila produk menstruasi dimasukkan ke dalam kategori kebutuhan pokok tertentu.
Meski demikian, artikel yang terbit pada 2022 tidak dapat dijadikan satu-satunya rujukan untuk memastikan perlakuan pajak terkini. Status perpajakan produk tertentu perlu dicocokkan dengan peraturan yang berlaku dan ketentuan mengenai fasilitas PPN.
Di sisi lain, perdebatan tentang pajak menstruasi berkaitan dengan period poverty, yakni kondisi ketika seseorang mengalami kesulitan memperoleh produk menstruasi karena keterbatasan ekonomi. Pengeluaran yang berulang dapat menjadi beban tambahan, terutama bagi perempuan dengan pendapatan terbatas.
Pertanyaan yang kemudian muncul adalah apakah pengurangan atau penghapusan pajak dapat membantu meningkatkan keterjangkauan produk tersebut. Sejumlah negara telah menerapkan kebijakan berbeda untuk mengurangi beban pajak atas kebutuhan menstruasi.
3 Negara yang Membebaskan Pajak Produk Menstruasi
1. Inggris
Inggris memberlakukan tarif PPN nol persen untuk produk sanitasi menstruasi mulai 1 Januari 2021. Kebijakan tersebut mencakup produk seperti pembalut dan tampon serta produk lain yang memenuhi ketentuan perpajakan. Sebelumnya, produk-produk tersebut dikenai tarif PPN yang lebih rendah, yakni 5 persen.
Pemerintah Inggris kemudian memperluas cakupan fasilitas tersebut. Sejak 1 Januari 2024, pakaian dalam menstruasi yang dapat digunakan kembali juga masuk dalam kategori produk dengan tarif PPN nol persen.
Kebijakan ini menjadi bagian dari upaya memperluas akses terhadap produk menstruasi dan mengurangi biaya yang harus ditanggung konsumen. Ketentuan serta daftar produk yang memenuhi syarat dijelaskan dalam panduan resmi HM Revenue & Customs.
2. Kanada
Kanada menghapus GST/HST federal untuk produk sanitasi menstruasi yang memenuhi persyaratan mulai 1 Juli 2015. Produk yang tercakup antara lain pembalut, tampon, sabuk sanitasi, menstrual cup, dan produk sejenis yang dipasarkan khusus untuk kebutuhan higiene perempuan.
Dalam sistem Kanada, produk tersebut masuk kategori zero-rated, yang berarti tarif GST/HST atas penjualannya adalah nol persen. Namun, kebijakan ini tidak otomatis menghapus seluruh pajak penjualan tingkat provinsi yang mungkin berlaku secara terpisah.
Perubahan tersebut menunjukkan bahwa pemerintah dapat memberikan perlakuan pajak khusus terhadap produk menstruasi tanpa harus menghapus seluruh sistem pajak konsumsi.
3. Austria
Austria menerapkan pembebasan pajak pertambahan nilai untuk produk higiene menstruasi tertentu mulai 1 Januari 2026. Sebelumnya, produk tersebut dikenai tarif PPN sebesar 10 persen.
Cakupannya meliputi pembalut, tampon, pantyliner, menstrual cup, pakaian dalam menstruasi, dan berbagai produk lain yang memenuhi definisi higiene menstruasi dalam ketentuan setempat.
Pemerintah Austria menyatakan kebijakan tersebut bertujuan mengurangi beban pengeluaran perempuan serta membantu mengatasi kemiskinan menstruasi. Otoritas persaingan usaha negara itu juga dapat melakukan pemeriksaan apabila terdapat indikasi bahwa penurunan pajak tidak diteruskan kepada konsumen melalui harga jual.
Perbedaan kebijakan di ketiga negara tersebut memperlihatkan bahwa produk menstruasi dapat memperoleh perlakuan pajak khusus. Meski begitu, pembebasan pajak tidak dengan sendirinya menjamin harga produk turun dalam jumlah yang sama, karena harga akhir juga dipengaruhi biaya produksi, distribusi, dan kebijakan penetapan harga.
Perdebatan mengenai PPN pembalut di Indonesia pada akhirnya menyentuh persoalan yang lebih luas daripada besaran tarif. Isunya mencakup bagaimana kebijakan fiskal memperlakukan kebutuhan biologis, bagaimana akses terhadap produk menstruasi dijaga, serta sejauh mana pengeluaran rutin tersebut dapat dijangkau oleh perempuan dari berbagai kelompok pendapatan.
Pengalaman Inggris, Kanada, dan Austria dapat menjadi bahan perbandingan dalam pembahasan kebijakan di Indonesia. Namun, keputusan mengenai fasilitas pajak tetap membutuhkan pertimbangan atas dampak terhadap konsumen, penerimaan negara, dan mekanisme agar manfaat kebijakan benar-benar sampai kepada masyarakat.