
DJP meluruskan isu pajak digital 9 November 2026. Transfer bank dan remitansi personal tidak otomatis dikenai PPN melalui sistem SPP-TDLN.
INDONESIAONLINE – Rencana penerapan sistem pemungutan pajak digital pada 9 November 2026 memunculkan kekhawatiran di tengah masyarakat. Isu yang berkembang menyebut transaksi perbankan, pengiriman uang, hingga pembayaran melalui layanan keuangan digital berpotensi dikenai Pajak Pertambahan Nilai (PPN).
Kekhawatiran itu muncul setelah pernyataan Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, mengenai rencana pemerintah memperluas pemungutan pajak melalui perbankan dan perusahaan teknologi finansial.
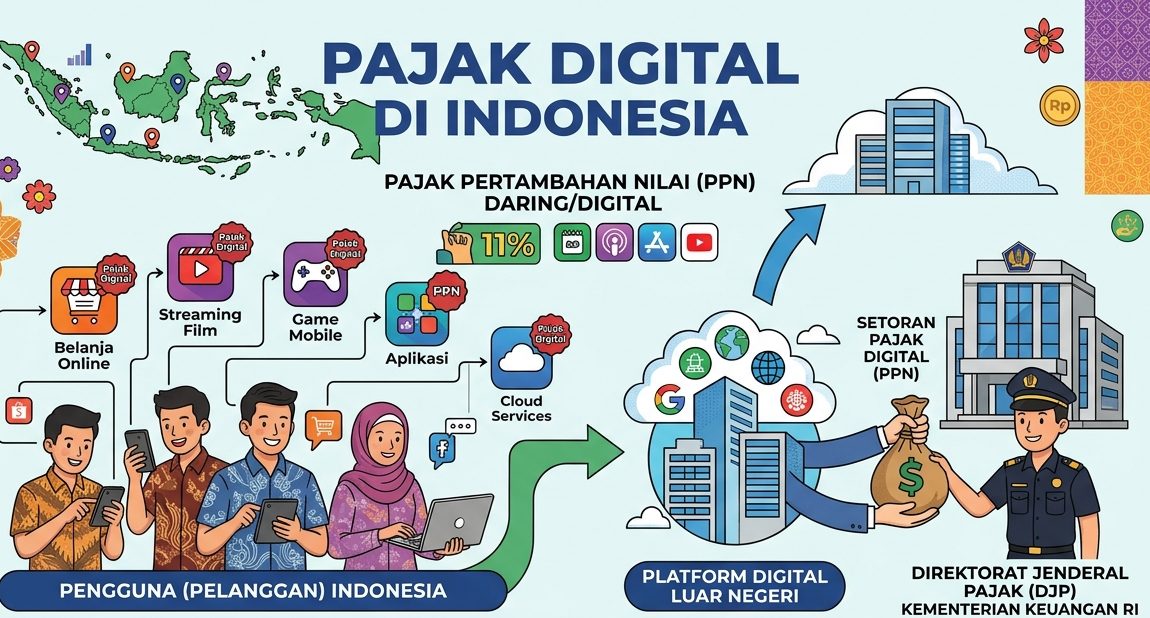
Namun, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan penjelasan berbeda. Pemerintah memastikan penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) tidak berarti seluruh transaksi digital otomatis menjadi objek PPN.
Transfer dana pribadi maupun kiriman uang dari seseorang kepada pihak lain juga tidak serta-merta dikenai pajak. DJP menegaskan sistem tersebut bukan kebijakan untuk memungut PPN dari setiap aktivitas pemindahan uang masyarakat.
Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa transfer dana personal dan remitansi tidak otomatis termasuk objek PPN.
“Terkait transfer dana dan remitansi tidak otomatis menjadi objek PPN. Sistem ini tidak dimaksudkan untuk mengenakan PPN atas aktivitas transfer dana personal maupun kiriman uang masyarakat,” ujar Inge dalam pernyataan tertulisnya, dikutip Sabtu (7/11/2026).
Penjelasan tersebut sekaligus meluruskan anggapan bahwa mulai 9 November 2026 masyarakat harus membayar PPN setiap kali melakukan transfer melalui bank atau mengirim uang menggunakan layanan keuangan digital.
Menurut DJP, SPP-TDLN dirancang untuk menata pemungutan PPN atas transaksi digital luar negeri yang memang memenuhi ketentuan perpajakan. Sistem ini bukan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku.
SPP-TDLN Hanya Menyasar Transaksi Digital Tertentu
DJP menjelaskan, penerapan SPP-TDLN merupakan bagian dari upaya pemerintah memperbaiki mekanisme pemungutan pajak atas pemanfaatan layanan digital dari luar negeri. Sistem tersebut memanfaatkan teknologi dan pengelolaan data agar proses pemungutan berlangsung lebih tertib.
Kebijakan ini juga diarahkan untuk memberikan kepastian hukum sekaligus menciptakan perlakuan perpajakan yang setara antara pelaku usaha dalam negeri dan perusahaan dari luar negeri.
Dengan mekanisme tersebut, transaksi digital lintas negara yang memenuhi kriteria sebagai objek PPN dapat dipungut sesuai ketentuan. Sebaliknya, transaksi yang tidak memenuhi persyaratan tidak otomatis dikenai pajak hanya karena melibatkan pembayaran ke luar negeri.
“Perlu dipahami bahwa tidak semua transaksi luar negeri dikenai PPN. Pemungutan melalui SPP-TDLN hanya dilakukan atas transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN sesuai ketentuan,” jelas Inge.
DJP juga memastikan sistem tersebut tidak dirancang untuk memunculkan pemungutan pajak berganda. Apabila PPN atas suatu transaksi digital luar negeri telah dipungut oleh pelaku usaha perdagangan melalui sistem elektronik (PMSE) yang ditunjuk pemerintah, transaksi yang sama tidak akan dipungut kembali melalui SPP-TDLN.
Bagi konsumen, mekanisme ini diharapkan menyederhanakan administrasi perpajakan. Masyarakat tidak perlu menyetor dan melaporkan sendiri PPN atas pemanfaatan layanan digital luar negeri yang memang wajib dipungut.
“Mekanisme ini membuat proses menjadi lebih praktis, tertib dan memberikan kepastian bagi seluruh pihak,” terang Inge.
Sebelum diterapkan secara penuh, DJP menyebut sistem tersebut telah melalui pengujian dalam lingkungan sandboxing dan periode stabilisasi. Tahapan ini dilakukan untuk memastikan kesiapan teknologi, proses bisnis, pertukaran data, serta integrasi dengan lembaga yang terlibat.
Enam Bank dan LinkAja Ditunjuk sebagai Issuer
Sebagai bagian dari persiapan pelaksanaan SPP-TDLN, DJP pada 25 September 2026 telah menunjuk enam lembaga sebagai pemungut PPN atau issuer.
Lembaga yang mendapat penunjukan tersebut terdiri atas lima bank dan satu penyedia layanan teknologi keuangan. Mereka adalah:
- PT Bank Rakyat Indonesia (Persero) Tbk.
- PT Bank Mandiri (Persero) Tbk.
- PT Bank Negara Indonesia (Persero) Tbk.
- PT Bank Tabungan Negara (Persero) Tbk.
- PT Bank Syariah Indonesia (Persero) Tbk.
- PT Fintek Karya Nusantara (LinkAja).
Penunjukan lembaga-lembaga tersebut menjadi bagian dari pembangunan sistem pemungutan yang melibatkan penyedia layanan keuangan dan teknologi.
Meski demikian, DJP menyatakan proses persiapan belum sepenuhnya selesai. Sejumlah calon issuer lainnya masih menjalani periode stabilisasi sebelum memperoleh penunjukan resmi.
“Saat ini calon issuer lainnya sedang dalam periode stabilisasi. Kami akan menyampaikan informasi terkait penunjukan issuer baru melalui kanal resmi DJP apabila seluruh tahapan persiapan telah diselesaikan,” pungkas Inge.
Isu pajak digital yang ramai dibicarakan sebelumnya bermula dari pernyataan Hashim Djojohadikusumo dalam Rapat Pimpinan Nasional (Rapimnas) Kadin Indonesia di Hotel Borobudur, Jakarta Pusat, Kamis (29/10/2026).
Dalam kesempatan tersebut, Hashim menyebut pemerintah akan segera menjalankan pemungutan pajak digital melalui perbankan dan perusahaan teknologi finansial pada 9 November 2026.
“Kita mulai dengan transaksi yang namanya digital taxation, pajak digital. Ini akan segera dilaksanakan tanggal 9 November. Semua bank pemerintah, bank swasta dan semua fintech termasuk Shopee, Lazada, GoTo dan sebagainya harus ikut pungut dan harus setor pajak yang selama ini tidak dipungut,” ungkap Hashim.
Pernyataan tersebut kemudian memunculkan beragam tafsir, terutama mengenai kemungkinan seluruh transaksi melalui bank, dompet digital, dan platform perdagangan daring ikut dikenai PPN.
Namun, penjelasan DJP menegaskan bahwa ruang lingkup SPP-TDLN lebih spesifik. Sistem tersebut berfokus pada pemungutan PPN atas transaksi digital luar negeri yang memenuhi ketentuan perpajakan, bukan pengenaan pajak baru terhadap setiap transfer uang atau pembayaran masyarakat.
Dengan demikian, masyarakat perlu membedakan antara aktivitas transfer dana pribadi dan transaksi pemanfaatan layanan digital luar negeri yang menjadi objek PPN. Keduanya tidak dapat disamakan hanya karena sama-sama menggunakan fasilitas perbankan atau teknologi digital.